Penulis : Yusuf Nurjaman, NIP: 200106232023021001, PTPN Terampil KPPN Nabire.
Edukasi Udapte, Opini – Dalam pelaksanaan APBN, setiap satuan kerja menjalankan berbagai kegiatan untuk mendukung tugas dan fungsi utama unit organisasinya. Mulai dari perencanaan, pelaksanaan, hingga pelaporan, seluruh proses tersebut berhubungan dengan pengelolaan APBN. Pada akhirnya, kualitas pelaksanaan anggaran menjadi salah satu bagian dari kinerja satuan kerja yang perlu dipantau dan dievaluasi.
Salah satu instrumen yang digunakan untuk menilai kualitas tersebut adalah Indikator Kinerja Pelaksanaan Anggaran (IKPA). Berdasarkan Peraturan Direktur Jenderal Perbendaharaan Nomor PER-5/PB/2024, IKPA merupakan indikator yang ditetapkan oleh Kementerian Keuangan selaku Bendahara Umum Negara untuk mengukur kualitas kinerja pelaksanaan anggaran satuan kerja.
Penilaian IKPA mencakup tiga aspek, yaitu kualitas perencanaan pelaksanaan anggaran, kualitas implementasi pelaksanaan anggaran, dan kualitas hasil pelaksanaan anggaran. Masing-masing aspek memiliki indikator dan bobot penilaian sebagai berikut:
|
Aspek |
Indikator |
Bobot |
|
Kualitas |
Revisi DIPA |
10% |
|
Deviasi Halaman |
15% |
|
|
Kualitas |
Penyerapan |
20% |
|
Belanja |
10% |
|
|
Penyelesaian |
10% |
|
|
Pengelolaan UP |
10% |
|
|
Dispensasi SPM |
Pengurang nilai IKPA akhir |
|
|
Kualitas Hasil |
Capaian Output |
25% |
Sumber: Peraturan Direktur Jenderal Perbendaharaan Nomor PER-5/PB/2024, sebagaimana digunakan dalam bahan analisis.
Namun, tantangan setiap satuan kerja dalam mencapai nilai IKPA
Namun, tantangan setiap satuan kerja dalam mencapai nilai IKPA maksimal tidak selalu sama. Perbedaan tugas dan fungsi, pola belanja, waktu pelaksanaan kegiatan, hingga karakter transaksi membuat ruang perbaikan masing-masing satker berbeda. Di sisi lain, karakter tiap indikator IKPA juga tidak seragam. Ada indikator yang masih dapat ditingkatkan secara langsung pada triwulan berjalan, ada yang bersifat kumulatif, dan ada pula yang sangat dipengaruhi oleh histori pelaksanaan anggaran pada periode sebelumnya.
Kondisi tersebut membuat optimalisasi IKPA tidak cukup dilakukan dengan pendekatan yang sama untuk seluruh satker dan seluruh indikator. Strategi yang lebih tepat adalah terlebih dahulu mengukur seberapa besar ruang perbaikan yang masih tersedia, kemudian menentukan indikator yang memberikan tambahan nilai terbesar sebagai quick win serta mengenali indikator yang menjadi constraint atau pembatas nilai maksimum yang masih dapat dicapai.
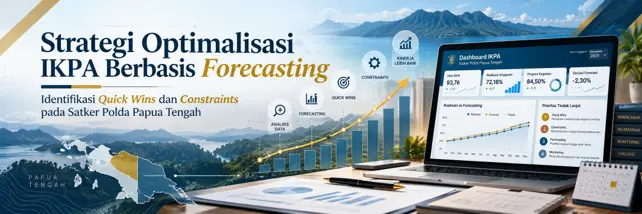
Untuk melihat hal tersebut, tulisan ini menggunakan data 25 satuan kerja lingkup Polda Papua Tengah yang menjadi mitra KPPN Nabire, dengan posisi monitoring sampai dengan September 2026. Dalam versi publik ini, data disajikan secara agregat tanpa menampilkan kode maupun identitas masing-masing satuan kerja. Forecasting dalam tulisan ini digunakan sebagai proyeksi berbasis skenario untuk melihat sejauh mana nilai IKPA secara agregat masih dapat ditingkatkan, bukan sebagai peramalan nilai akhir yang pasti diperoleh. Dengan kata lain, proyeksi dibangun dari nilai aktual dan asumsi perbaikan yang masih mungkin dilakukan sampai dengan akhir tahun anggaran.
1. Capaian IKPA sampai dengan Triwulan III
Mari kita lihat gambar berikut:

Posisi awal menunjukkan rata-rata nilai IKPA 25 satker Polda Papua Tengah sebesar 72,81. Angka tersebut belum sepenuhnya menggambarkan potensi nilai akhir Triwulan III karena pada saat data ditarik masih terdapat nilai Capaian Output yang belum terbentuk secara penuh. Oleh karena itu, dilakukan simulasi awal dengan mempertahankan seluruh indikator lain pada posisi aktual dan mengasumsikan nilai Capaian Output sebesar 100.
Hasil simulasi menunjukkan bahwa rata-rata IKPA berpotensi meningkat menjadi 90,02 atau naik 17,21 poin. Sebanyak 18 dari 25 satker atau 72 persen berpotensi mencatat nilai sekurang-kurangnya 90. Lima proyeksi tertinggi berada pada rentang 97,94 sampai dengan 98,95. Penyajian secara agregat ini digunakan untuk menunjukkan sebaran potensi kinerja tanpa membuka nilai masing-masing satuan kerja.

Masih terdapat dua satker yang berada pada nilai 50,00 dalam baseline tersebut. Kondisi ini tidak hanya dipengaruhi Capaian Output, tetapi juga karena indikator lain belum terbentuk secara penuh karena pagu baru tersedia pada Triwulan IV. Dengan demikian, nilai 90,02 digunakan sebagai baseline Triwulan III untuk membaca ruang peningkatan pada Triwulan IV, bukan sebagai nilai akhir yang sudah pasti diterima.
|
Ukuran |
Hasil |
|
Rata-rata IKPA |
72,81 |
|
Baseline TW III |
90,02 |
|
Kenaikan |
+17,21 poin |
|
Satker |
18 dari 25 satker (72%) |
Sumber data: hasil monitoring KPPN Nabire per 4 Oktober 2026, diolah dan disajikan secara agregat.
2. Forecasting IKPA Akhir sampai dengan Triwulan IV
Setelah baseline Triwulan III diperoleh, pertanyaan berikutnya adalah seberapa jauh nilai tersebut masih dapat ditingkatkan sampai akhir tahun. Untuk menjawabnya, proyeksi Triwulan IV disusun dengan menghitung nilai maksimum yang masih mungkin dicapai pada indikator yang masih mempunyai ruang perbaikan. Nilai ini lebih tepat dibaca sebagai ceiling atau batas atas berbasis skenario, bukan sebagai prediksi bahwa seluruh satker pasti akan mencapai nilai tersebut.

Pada skenario maksimal, Penyerapan Anggaran diasumsikan dapat mencapai nilai indikator 100 apabila target Triwulan IV per jenis belanja terpenuhi. Untuk Deviasi Halaman III DIPA, realisasi Oktober-November diasumsikan sama dengan RPD per jenis belanja, sedangkan Desember tidak diperhitungkan dalam indikator. Pada Pengelolaan UP/TUP, simulasi menggunakan tambahan GUP yang berkualitas maksimal, tepat waktu, dan memiliki persentase GUP disebulankan yang optimal. Sementara itu, Belanja Kontraktual tetap mempertahankan pengaruh historisnya dan tidak diasumsikan otomatis pulih menjadi 100 apabila kinerja semester sebelumnya sudah membatasi nilai.
Besarnya tambahan terhadap nilai IKPA akhir dihitung dengan memperhatikan selisih antara nilai indikator maksimum dan nilai indikator awal, bobot indikator, serta konversi bobot satker. Karena konversi bobot dapat berbeda, peningkatan satu poin pada sebuah indikator tidak selalu memberikan dampak yang sama terhadap nilai IKPA akhir setiap satker.
Kontribusi ke nilai akhir = (nilai indikator maksimum – nilai indikator awal) x bobot indikator / konversi bobot satker
Dengan asumsi tersebut, rata-rata ceiling IKPA akhir 25 satker mencapai 98,23. Sebanyak 24 dari 25 satker berpotensi mencapai nilai sekurang-kurangnya 95, sedangkan satu satker masih memiliki ceiling di bawah 90. Hasil ini menunjukkan dua hal. Pertama, ruang perbaikan pada Triwulan IV masih sangat besar bagi sebagian besar satker. Kedua, tidak seluruh nilai yang rendah dapat dipulihkan secara penuh karena terdapat indikator yang dipengaruhi kinerja historis sepanjang tahun.
3. Mengidentifikasi Quick Wins dan Constraints
Forecasting menjadi lebih berguna ketika tidak berhenti pada angka proyeksi, tetapi digunakan untuk menentukan prioritas tindakan. Dalam analisis ini, quick win didefinisikan sebagai indikator yang memberikan tambahan nilai IKPA terbesar pada skenario maksimum untuk suatu satker. Sebaliknya, constraint merupakan indikator yang masih dapat diperbaiki, tetapi ruang peningkatannya dibatasi oleh histori pelaksanaan anggaran pada periode sebelumnya.

Hasil analisis menunjukkan bahwa Penyerapan Anggaran merupakan quick win dominan bagi 21 dari 25 satker atau 84 persen populasi. Empat satker lainnya memiliki Deviasi Halaman III DIPA sebagai quick win yang lebih berpengaruh. Pengelolaan UP/TUP tidak menjadi quick win dominan pada satker mana pun, tetapi tetap memberikan secondary gain. Sementara itu, Belanja Kontraktual lebih banyak berperan sebagai constraint karena penilaiannya sangat dipengaruhi oleh histori kontrak pada periode sebelumnya.
Ruang peningkatan dari Penyerapan Anggaran terlihat paling besar pada sebagian satker. Pada kelompok dengan headroom terbesar, tambahan terhadap IKPA akhir dapat mencapai lebih dari 15 poin. Temuan ini menunjukkan bahwa pada satker dengan gap penyerapan yang masih besar, mengejar indikator lain yang hanya memberikan tambahan kecil akan kurang efektif apabila gap penyerapan belum terlebih dahulu ditutup.
|
Indikator |
Karakter |
Peran dalam Strategi |
|
Penyerapan |
Masih dapat |
Quick win utama 21 satker |
|
Deviasi Halaman |
Kumulatif |
Quick win utama 4 satker sekaligus constraint pada satker tertentu |
|
Pengelolaan |
Kumulatif; |
Secondary gain |
|
Belanja |
Historis; |
Constraint / protect |
Constraint yang Membatasi Nilai Maksimal

Belanja Kontraktual menjadi constraint paling kuat karena sejumlah komponen penilaiannya sangat bergantung pada kontrak pada awal tahun. Histori tersebut tidak dapat diulang pada Triwulan IV. Dalam simulasi, beberapa satker masih memiliki nilai maksimum indikator kontraktual di bawah 100, dengan rentang terendah mencapai 50,00. Strategi pada akhir tahun karena itu lebih tepat diarahkan untuk menjaga nilai yang sudah terbentuk dan menghindari penurunan, bukan memaksakan transaksi baru hanya untuk mengejar skor.
Deviasi Halaman III DIPA juga memiliki karakter kumulatif karena nilai akhir berasal dari rata-rata periode Januari-November. Realisasi Oktober-November yang sempurna dapat memperbaiki rata-rata, tetapi tidak menghapus deviasi Januari-September. Pada skenario maksimal, masih terdapat satker dengan nilai maksimum Deviasi Halaman III pada kisaran 70-an hingga 80-an. Hal ini menunjukkan bahwa histori deviasi pada periode sebelumnya tetap membatasi ruang pemulihan pada akhir tahun.
Hal serupa terjadi pada Pengelolaan UP/TUP. Ketepatan waktu dan persentase GUP disebulankan dihitung dari transaksi sepanjang tahun sehingga tambahan transaksi yang baik akan menarik rata-rata ke atas, tetapi manfaat tambahannya semakin kecil ketika nilai mendekati 100. Dalam proyeksi, beberapa satker masih memiliki nilai maksimum indikator ini pada kisaran akhir 80-an sampai awal 90-an, sehingga perbaikannya bersifat bertahap dan tidak selalu menghasilkan lonjakan nilai yang besar.
Sebaliknya, Penyerapan Anggaran bukan merupakan structural constraint utama pada akhir tahun. Selama target per jenis belanja masih dapat dipenuhi, indikator ini masih memiliki headroom yang besar. Inilah alasan Penyerapan Anggaran muncul sebagai quick win pada mayoritas satker.
4. Mengubah Forecasting Menjadi Strategi Tindak Lanjut
Hasil proyeksi tersebut menunjukkan bahwa optimalisasi IKPA tidak seharusnya dimaknai sebagai upaya mengejar seluruh indikator agar bernilai 100. Strategi yang lebih efisien adalah mengambil quick win terbesar terlebih dahulu, kemudian melindungi indikator kumulatif dan historis agar tidak mengalami penurunan lebih lanjut.
- Pada Penyerapan Anggaran, fokus utama adalah menghitung gap target Triwulan IV per jenis belanja, khususnya belanja 51, 52, dan 53, kemudian menerjemahkannya menjadi target realisasi mingguan sampai dengan batas akhir tahun. Dokumen SPM dan pembayaran atas kontrak yang sudah ada perlu dipercepat, sedangkan realisasi bernilai besar sebaiknya tidak menumpuk di Desember.
- Pada Deviasi Halaman III DIPA, RPD Oktober-November perlu dijaga tetap realistis dan realisasi harus sedekat mungkin mengikuti RPD per jenis belanja. Kegiatan insidentil perlu segera direspons melalui penyesuaian rencana ketika ruang revisi masih tersedia. Karena Desember tidak diperhitungkan, kesempatan utama berada pada Oktober dan November.
- Pada Pengelolaan UP/TUP, fokus perbaikan bukan sekadar memperbanyak frekuensi GUP. Transaksi tambahan harus tetap berkualitas, tepat waktu, dan memperhatikan persentase GUP disebulankan. PTUP juga perlu diselesaikan tepat waktu dan saldo UP/TUP diselesaikan sesuai ketentuan.
- Pada Belanja Kontraktual, strategi akhir tahun lebih bersifat mempertahankan sebagai bentuk mitigasi risiko atau perlindungan nilai. Kontrak yang memang dibutuhkan tetap harus dilaksanakan sesuai ketentuan, tetapi kontrak baru yang tidak mendesak tidak perlu dipaksakan semata-mata untuk mengejar nilai. Pelajaran untuk periode selanjutnya adalah pengadaan dan pendaftaran kontrak perlu dipercepat sejak Triwulan I dan II.
Penutup
Dari studi kasus satker Polda Papua Tengah, forecasting membantu mengubah pembacaan IKPA dari sekadar melihat nilai aktual menjadi melihat ruang perbaikan yang masih tersedia. Rata-rata aktual sebesar 72,81 tidak dapat dibaca secara berdiri sendiri karena setelah Capaian Output disimulasikan maksimal, baseline Triwulan III meningkat menjadi 90,02. Selanjutnya, skenario maksimal Triwulan IV menghasilkan ceiling rata-rata 98,23, tetapi dengan ruang perbaikan yang berbeda antarindikator dan antarsatker. Dalam publikasi ini, hasil ditampilkan pada tingkat agregat untuk menjaga kerahasiaan data masing-masing satuan kerja tanpa mengurangi pesan analitis utama.
Temuan utama dari analisis ini adalah bahwa strategi optimalisasi IKPA perlu bersifat selektif. Quick win harus diarahkan pada indikator yang masih memiliki ruang dan kontribusi terbesar terhadap nilai akhir, sedangkan constraint perlu dikelola dengan pendekatan realistis karena sebagian nilainya telah dibentuk oleh histori pelaksanaan anggaran. Dengan pendekatan tersebut, forecasting tidak hanya berfungsi untuk memperkirakan nilai akhir, tetapi juga menjadi alat untuk menentukan prioritas tindakan yang lebih tepat dan berbasis data.
Referensi
Direktorat Jenderal Perbendaharaan. Peraturan Direktur Jenderal Perbendaharaan Nomor PER-5/PB/2024 tentang petunjuk teknis penilaian IKPA (sebagaimana dirujuk dalam naskah).
KPPN Nabire. Analisis dan Evaluasi Pelaksanaan Anggaran Satker Polda Papua Tengah: Proyeksi IKPA TW III-IV, data monitoring s.d. September 2026, posisi 5 Oktober 2026. Data dalam artikel disajikan secara agregat.