Penulis : Ahmad Muzaky1, Alvina Rahmadini2 (Program Studi Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Pamulang)
Email : alvinarahmadini1504@gmail.com
Abstrak
Stabilitas sistem keuangan merupakan salah satu faktor penting dalam mendukung keberlanjutan perekonomian Indonesia. Sistem keuangan yang stabil membutuhkan peran dan koordinasi berbagai lembaga yang memiliki kewenangan di bidang moneter, perbankan, dan sektor jasa keuangan. Artikel ini bertujuan untuk membahas peran Bank Indonesia (BI), Otoritas Jasa Keuangan (OJK), dan lembaga independen dalam menjaga stabilitas sistem keuangan Indonesia. Metode yang digunakan adalah pendekatan deskriptif dengan memanfaatkan data dan informasi dari publikasi resmi BI, OJK, Lembaga Penjamin Simpanan (LPS), dan Komite Stabilitas Sistem Keuangan (KSSK). Hasil pembahasan menunjukkan bahwa BI berperan melalui kebijakan moneter, kebijakan makroprudensial, dan sistem pembayaran, sedangkan OJK menjalankan fungsi pengaturan dan pengawasan sektor jasa keuangan serta perlindungan konsumen. LPS berperan melalui penjaminan simpanan dan resolusi bank. Data menunjukkan bahwa kondisi sektor keuangan Indonesia tetap memiliki ketahanan, antara lain tercermin dari Capital Adequacy Ratio (CAR) perbankan sebesar 25,87% dan NPL gross sebesar 2,14% pada Februari 2026. Koordinasi melalui KSSK menjadi bagian penting dalam mengantisipasi dan memitigasi berbagai risiko yang dapat memengaruhi stabilitas sistem keuangan. Dengan demikian, pembagian kewenangan dan koordinasi antarlembaga menjadi unsur penting dalam menjaga sistem keuangan tetap stabil dan mampu mendukung kegiatan perekonomian nasional.
Kata kunci: Bank Indonesia, OJK, LPS, stabilitas sistem keuangan, KSSK.
Abstract
Financial system stability is an important factor in supporting the sustainability of Indonesia’s economy. A stable financial system requires the roles and coordination of various institutions with authority over monetary policy, banking, and financial services. This article aims to examine the roles of Bank Indonesia (BI), the Financial Services Authority (OJK), and independent institutions in maintaining Indonesia’s financial system stability. The study uses a descriptive approach based on data and information published by BI, OJK, the Indonesia Deposit Insurance Corporation (LPS), and the Financial System Stability Committee (KSSK). The findings show that BI plays a role through monetary policy, macroprudential policy, and the payment system, while OJK is responsible for regulating and supervising the financial services sector and protecting consumers. LPS contributes through deposit insurance and bank resolution functions. The data indicate that Indonesia’s financial sector remains resilient, as reflected by the banking sector’s Capital Adequacy Ratio (CAR) of 25.87% and gross Non-Performing Loan (NPL) ratio of 2.14% in February 2026. Coordination through KSSK is an important mechanism for anticipating and mitigating various risks that may affect financial system stability. Therefore, clear institutional responsibilities and effective coordination are essential to maintaining financial system stability and supporting national economic activities.
Keywords: Bank Indonesia, OJK, LPS, financial system stability, KSSK.
PENDAHULUAN
Stabilitas sistem keuangan merupakan salah satu faktor penting dalam menjaga keberlangsungan kegiatan ekonomi suatu negara. Sistem keuangan yang stabil memungkinkan kegiatan penghimpunan dan penyaluran dana, transaksi pembayaran, investasi, serta pembiayaan kepada masyarakat dan dunia usaha berjalan dengan baik. Sebaliknya, gangguan pada sektor keuangan dapat memengaruhi kepercayaan masyarakat, menghambat penyaluran kredit, dan pada kondisi tertentu dapat berdampak terhadap perekonomian secara keseluruhan. Oleh karena itu, stabilitas sistem keuangan membutuhkan pengaturan, pengawasan, serta koordinasi antarlembaga yang memiliki kewenangan di bidang keuangan.
Kebutuhan terhadap stabilitas sistem keuangan semakin penting karena sektor keuangan Indonesia terus berkembang dan menghadapi berbagai perubahan, baik dari dalam maupun luar negeri. Pada 2026, ketidakpastian global masih menjadi salah satu risiko yang perlu diperhatikan, termasuk meningkatnya volatilitas pasar keuangan akibat perkembangan geopolitik dan kondisi perekonomian global.
Dalam menjaga stabilitas tersebut, Bank Indonesia (BI) memiliki posisi sebagai bank sentral yang menjalankan kebijakan moneter, kebijakan makroprudensial, dan sistem pembayaran. Kebijakan tersebut memiliki keterkaitan langsung dengan stabilitas sistem keuangan, terutama melalui pengendalian inflasi, stabilitas nilai Rupiah, pengelolaan likuiditas, serta penguatan ketahanan perbankan. Dalam Laporan Kebijakan Moneter Triwulan I 2026, BI mempertahankan berbagai instrumen makroprudensial, termasuk Countercyclical Capital Buffer (CCyB) sebesar 0%, Rasio Intermediasi Makroprudensial (RIM) pada kisaran 84–94%, serta Penyangga Likuiditas Makroprudensial (PLM) sebesar 4%. BI juga memperkirakan pertumbuhan kredit perbankan pada 2026 berada pada kisaran 8–12%.
Sementara itu, Otoritas Jasa Keuangan (OJK) memiliki peran dalam mengatur dan mengawasi kegiatan sektor jasa keuangan, termasuk perbankan, pasar modal, serta industri keuangan nonbank. Kondisi sektor perbankan pada awal 2026 menunjukkan aktivitas intermediasi yang tetap berjalan. Pada Februari 2026, kredit perbankan tumbuh 9,96% secara tahunan menjadi sekitar Rp8.557 triliun, sedangkan Dana Pihak Ketiga (DPK) tumbuh 13,48% menjadi sekitar Rp10.076 triliun. Dari sisi ketahanan, rasio kecukupan modal atau CAR mencapai 25,87%, sedangkan NPL gross sebesar 2,14% dan NPL net sebesar 0,82%. Data tersebut menjadi salah satu indikator penting yang digunakan dalam melihat kondisi dan ketahanan sektor perbankan.
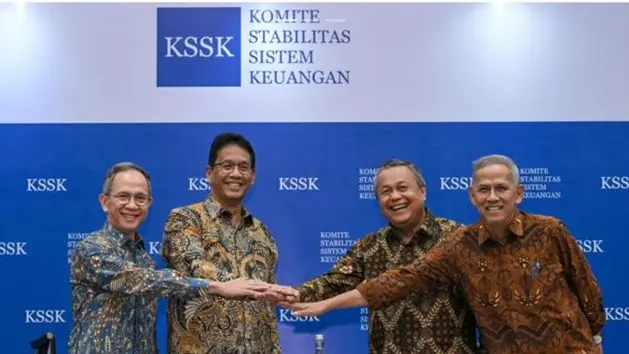
Selain BI dan OJK, stabilitas sistem keuangan juga melibatkan Lembaga Penjamin Simpanan (LPS) dan pemerintah melalui Kementerian Keuangan. Keempat pihak tersebut tergabung dalam Komite Stabilitas Sistem Keuangan (KSSK) yang terdiri atas Menteri Keuangan, Gubernur Bank Indonesia, Ketua Dewan Komisioner OJK, dan Ketua Dewan Komisioner LPS. Keberadaan KSSK menunjukkan bahwa stabilitas sistem keuangan tidak dapat dijaga hanya melalui kebijakan satu lembaga, tetapi membutuhkan koordinasi antara kebijakan fiskal, moneter, sektor jasa keuangan, dan penjaminan simpanan.
Perkembangan teknologi keuangan juga menambah kompleksitas pengawasan sektor keuangan. OJK mencatat bahwa pada Februari 2026, pembiayaan Buy Now Pay Later (BNPL) perbankan mencapai Rp27,8 triliun dan tumbuh 26,41% secara tahunan, dengan jumlah rekening mencapai sekitar 30,55 juta. Pada periode yang sama, outstanding pembiayaan industri pinjaman daring mencapai Rp100,69 triliun dengan pertumbuhan 25,75% secara tahunan. Perkembangan tersebut menunjukkan bahwa inovasi dan digitalisasi memberikan peluang bagi perluasan akses keuangan, tetapi sekaligus membutuhkan pengawasan terhadap risiko kredit, perlindungan konsumen, dan stabilitas sektor keuangan.
PEMBAHASAN
Peran BI, OJK, dan Lembaga Independen dalam Menjaga Stabilitas Sistem Keuangan
- Peran Bank Indonesia
Bank Indonesia merupakan bank sentral yang mempunyai tiga tugas utama, yaitu kebijakan moneter, kebijakan makroprudensial, dan sistem pembayaran. Dalam kebijakan moneter, BI menjaga stabilitas nilai Rupiah terutama melalui pengendalian inflasi dan stabilisasi nilai tukar. Dalam kebijakan makroprudensial, BI menjaga ketahanan sistem keuangan dari sisi makro serta mendorong intermediasi perbankan. Sementara itu, pada sistem pembayaran, BI memastikan transaksi pembayaran berlangsung aman, lancar, dan efisien.
Data BI menunjukkan bahwa stabilitas ekonomi dan keuangan tetap terjaga pada 2025. Inflasi IHK Desember 2025 tercatat 2,92%, masih berada dalam sasaran inflasi 2,5% ± 1%. Kredit perbankan pada 2025 juga tumbuh 9,69%, sementara Dana Pihak Ketiga (DPK) tumbuh 13,83% (yoy) pada Desember 2025. Kondisi tersebut menunjukkan bahwa fungsi intermediasi dan likuiditas perbankan tetap berjalan dalam kondisi yang relatif kuat.
- Peran Otoritas Jasa Keuangan
OJK memiliki tugas utama dalam mengatur dan mengawasi sektor jasa keuangan, termasuk perbankan, pasar modal, serta industri keuangan nonbank. OJK juga berperan dalam menjaga stabilitas sektor jasa keuangan dan memberikan perlindungan kepada konsumen.
Data OJK menunjukkan bahwa pada Desember 2025, kredit perbankan mencapai sekitar Rp8.585 triliun, tumbuh 9,6% secara tahunan. Dana Pihak Ketiga mencapai Rp10.059 triliun, tumbuh 13,83%. Dari sisi ketahanan, Capital Adequacy Ratio (CAR) perbankan mencapai 25,87%, sedangkan NPL gross sebesar 2,05% dan NPL net sebesar 0,79%. Rasio Alat Likuid terhadap DPK juga mencapai 28,57%, jauh di atas batas minimum 10%. Data tersebut menjadi salah satu indikator bahwa permodalan dan likuiditas perbankan masih memiliki bantalan dalam menghadapi risiko. Perkembangan tersebut menunjukkan pentingnya pengawasan terhadap inovasi dan aktivitas keuangan digital agar pertumbuhannya tetap disertai pengelolaan risiko dan perlindungan konsumen.
- Peran Lembaga Independen dan Koordinasi Antarotoritas
Selain BI dan OJK, Lembaga Penjamin Simpanan (LPS) memiliki peran penting dalam menjaga kepercayaan masyarakat terhadap sistem perbankan melalui fungsi penjaminan simpanan nasabah dan resolusi bank. Koordinasi tersebut penting karena risiko sistem keuangan dapat saling berkaitan. Misalnya, perubahan kondisi ekonomi dapat memengaruhi pasar keuangan, likuiditas perbankan, kualitas kredit, hingga kepercayaan masyarakat. Oleh karena itu, KSSK melakukan pemantauan secara bersama dan menyiapkan langkah mitigasi apabila terdapat peningkatan risiko. Pada 2025, koordinasi BI, Kementerian Keuangan, OJK, dan LPS dalam KSSK menghasilkan berbagai kesepakatan untuk memperkuat stabilitas sistem keuangan.
PENUTUP
Berdasarkan pembahasan mengenai peran BI, OJK, dan lembaga independen dalam menjaga stabilitas sistem keuangan, dapat disimpulkan bahwa stabilitas sistem keuangan Indonesia membutuhkan pembagian tugas dan koordinasi yang jelas antarotoritas. Bank Indonesia berperan dalam menjaga stabilitas moneter, menerapkan kebijakan makroprudensial, serta memastikan sistem pembayaran berjalan aman dan efisien. Sementara itu, OJK bertanggung jawab dalam mengatur dan mengawasi sektor jasa keuangan serta memberikan perlindungan kepada konsumen. Lembaga Penjamin Simpanan (LPS) turut berperan melalui fungsi penjaminan simpanan dan resolusi bank.
Kondisi sektor keuangan Indonesia hingga 2026 menunjukkan adanya ketahanan yang relatif kuat. Hal tersebut antara lain tercermin dari Capital Adequacy Ratio (CAR) perbankan sebesar 25,87% dan NPL gross sebesar 2,14% pada Februari 2026. Di sisi lain, perkembangan layanan keuangan digital, pertumbuhan kredit, serta dinamika ekonomi global tetap menimbulkan risiko yang perlu diantisipasi. Oleh karena itu, koordinasi antara BI, OJK, LPS, dan Kementerian Keuangan melalui Komite Stabilitas Sistem Keuangan (KSSK) menjadi bagian penting dalam melakukan pemantauan, pencegahan, dan mitigasi risiko. Sinergi tersebut diperlukan agar sistem keuangan tetap memiliki ketahanan dan mampu mendukung kegiatan ekonomi nasional secara berkelanjutan.
DAFTAR PUSTAKA
Bank Indonesia. (2023). Kajian Stabilitas Keuangan No. 41 September 2023: Konsistensi, inovasi, dan sinergi mendorong intermediasi untuk pertumbuhan ekonomi berkelanjutan. Bank Indonesia.
Bank Indonesia. (2025). Kajian Stabilitas Keuangan No. 44 Februari 2025: Memperkuat stabilitas dan menjaga pertumbuhan dari dampak rambatan global. Bank Indonesia.
Bank Indonesia. (2025). Kajian Stabilitas Keuangan No. 45 Agustus 2025: Mendorong intermediasi, memperkuat ketahanan di tengah peningkatan ketidakpastian global. Bank Indonesia.
Bank Indonesia. (2026). Kajian Stabilitas Keuangan No. 46 Februari 2026: Mengakselerasi intermediasi untuk pertumbuhan ekonomi tinggi. Bank Indonesia.
Bank Indonesia. (2026). Kajian Stabilitas Keuangan No. 47 Agustus 2026: Menjaga resiliensi sistem keuangan, memperkuat momentum pertumbuhan ekonomi. Bank Indonesia.