Penulis : Fara adelia putri, titin puji lestari, Moh Restu sidiq. Instasinya Universitas pamulang
Edukasi Update, Opini – Rupiah melemah tajam dalam hitungan hari, lalu pelan-pelan pulih. Para analis sibuk menjelaskan sebabnya setelah kejadian, tetapi hampir tidak ada yang berhasil menebaknya sebelumnya. Mengapa nilai tukar begitu sering bereaksi berlebihan, dan mengapa ia begitu sulit diramalkan?
Ketika Kurs “Terlalu Jauh” Bergerak
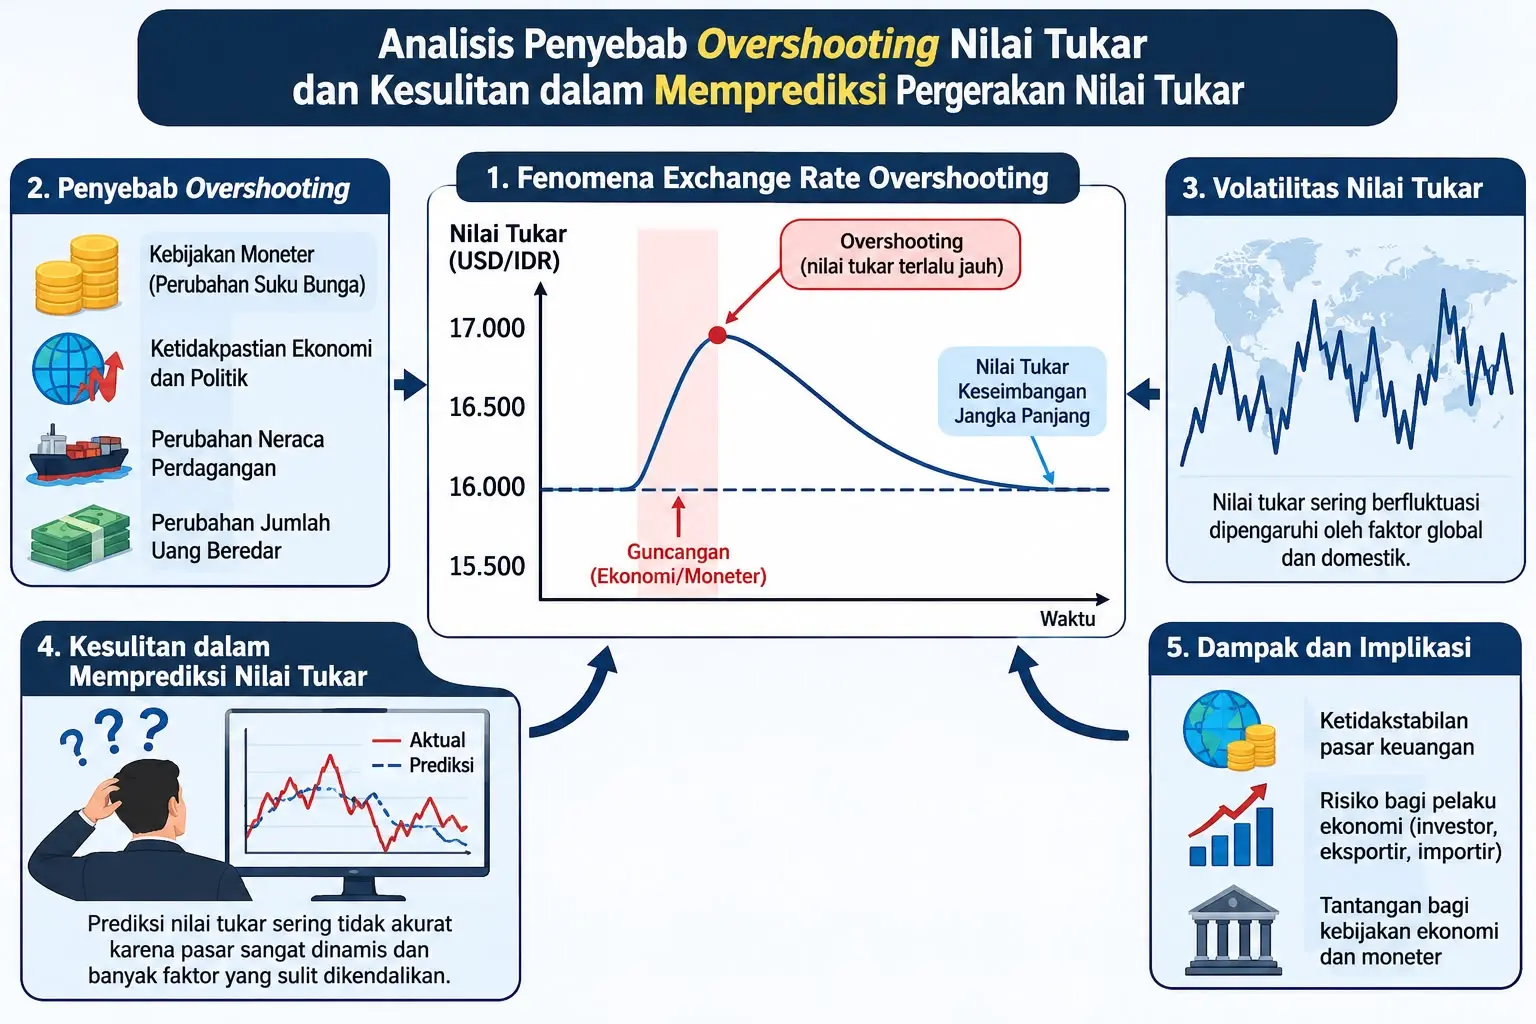
Ekonom menyebut fenomena ini overshooting: nilai tukar bergerak melampaui titik keseimbangannya, lalu kembali ke arah itu secara bertahap. Istilah ini dipopulerkan ekonom Rudiger Dornbusch lewat teorinya pada 1976.
Bayangkan sebuah ember air yang disiram mendadak. Airnya muncrat jauh ke luar sebelum akhirnya tenang di tempatnya. Nilai tukar bekerja serupa. Begitu ada kabar mengejutkan, harganya melompat jauh, baru kemudian menetap.
Yang menarik, overshooting tidak selalu berarti pasar sedang panik atau berperilaku irasional. Dalam teori Dornbusch, lonjakan berlebihan itu justru cara pasar menyesuaikan diri.
Penyebab Pertama: Pasar Uang Berlari, Harga Barang Berjalan
Pasar valuta asing bergerak dalam hitungan detik. Harga barang di toko, upah pekerja, dan tarif kontrak tidak demikian. Semuanya berubah lambat karena terikat kontrak, kebiasaan, dan biaya untuk mengganti daftar harga.
Akibatnya, ketika terjadi guncangan, hanya nilai tukar yang bisa bergerak cepat. Ia terpaksa menanggung seluruh beban penyesuaian, sehingga gerakannya lebih besar daripada yang sebenarnya diperlukan dalam jangka panjang.
Penyebab Kedua: Ekspektasi dan Kabar yang Tak Terduga
Nilai tukar adalah harga yang mencerminkan perkiraan masa depan. Pernyataan pejabat bank sentral, data inflasi yang meleset, atau situasi politik yang memanas dapat langsung mengubah perkiraan itu.
Ketika perkiraan berubah dalam sekejap, harga ikut melonjak. Pelaku pasar tidak menunggu bukti di lapangan. Mereka bertindak lebih dulu.
Penyebab Ketiga: Uang Panas dan Sentimen Global
Bagi negara berkembang seperti Indonesia, aliran dana investor asing sangat menentukan. Saat dunia dilanda ketidakpastian, investor cenderung memindahkan dananya ke aset yang dianggap aman, terutama dolar AS.
Keluarnya dana dalam waktu bersamaan bisa menekan mata uang jauh melebihi yang dibenarkan kondisi ekonomi dalam negeri. Krisis 1997–1998, gejolak taper tantrum pada 2013, dan guncangan awal pandemi pada 2020 adalah contoh nyata bagaimana sentimen global menyeret mata uang negara berkembang.
Penyebab Keempat: Efek Ikut-Ikutan dan Pasar yang Menipis
Para pelaku pasar tidak selalu menimbang fundamental ekonomi. Banyak yang mengikuti tren: ketika orang lain menjual, ia ikut menjual. Perintah jual otomatis ikut memperkuat arus.
Pada saat yang sama, likuiditas pasar bisa menipis ketika situasi genting. Sedikit transaksi saja sudah cukup menggeser harga cukup jauh. Kombinasi dua hal ini membuat gerakan kurs makin liar.
Negara dengan utang luar negeri berdenominasi dolar yang besar atau cadangan devisa yang terbatas juga lebih rentan, sebab pelemahan mata uang dapat memicu kekhawatiran baru yang memperburuk pelemahan itu sendiri.
Mengapa Kurs Sulit Ditebak
Pertanyaan berikutnya lebih mengusik: kalau penyebabnya sudah dipahami, mengapa kurs tetap sulit diramalkan?
Bahkan Model Canggih Kalah dari Tebakan Sederhana
Pada 1983, ekonom Richard Meese dan Kenneth Rogoff menemukan fakta yang cukup mengejutkan. Model ekonomi yang rumit untuk meramal nilai tukar ternyata tidak lebih akurat daripada tebakan sederhana bahwa kurs besok sama dengan kurs hari ini. Temuan ini masih sering dikutip hingga sekarang.
Terlalu Banyak Faktor yang Bermain
Kurs dipengaruhi suku bunga, neraca perdagangan, harga komoditas, kebijakan di dalam dan luar negeri, sentimen investor, hingga situasi politik dan geopolitik. Masalahnya, bobot tiap faktor berubah-ubah. Faktor yang dominan hari ini bisa tergeser oleh faktor lain bulan depan.
Kabar Baru Memang Tak Bisa Diprediksi
Pasar valuta asing adalah salah satu pasar paling ramai dan paling diawasi di dunia. Informasi yang sudah ada umumnya telah tercermin dalam harga. Karena itu, yang benar-benar menggerakkan kurs adalah kejutan, dan kejutan, menurut definisinya, tidak bisa ditebak.
Ramalan Bisa Menjadi Kenyataan dengan Sendirinya
Ketika banyak orang percaya sebuah mata uang akan melemah lalu bertindak berdasarkan keyakinan itu, pelemahan benar-benar terjadi. Ramalan ikut membentuk hasilnya, sehingga hubungan sebab-akibat menjadi kabur.
Aturan Main yang Terus Berubah
Perubahan kebijakan, krisis keuangan, atau pergeseran kerangka kebijakan moneter mengubah cara kurs berperilaku. Model yang dilatih dengan data masa lalu pun kehilangan relevansi ketika “aturan mainnya” berganti.
Lalu, Apa yang Bisa Dilakukan?
Bagi otoritas moneter seperti Bank Indonesia, pelajaran utamanya adalah menjaga kredibilitas dan kejelasan komunikasi agar ekspektasi pasar tidak liar. Cadangan devisa yang memadai, pasar keuangan yang dalam, dan koordinasi dengan kebijakan fiskal membantu meredam gejolak. Intervensi pun lebih tepat diarahkan untuk menahan volatilitas berlebihan, bukan untuk menentukan angka tertentu.
Bagi pelaku usaha, nasihatnya sederhana: jangan bertaruh pada satu prediksi kurs. Lindungi eksposur utang dan transaksi dalam valuta asing dengan lindung nilai (hedging), usahakan pendapatan dan pengeluaran memakai mata uang yang sama bila memungkinkan, dan siapkan beberapa skenario.
Menyiapkan Diri, Bukan Menebak
Overshooting terjadi karena pasar keuangan bergerak jauh lebih cepat daripada ekonomi riil, lalu diperkuat oleh ekspektasi, arus modal, dan sentimen. Kurs sulit ditebak karena ia terutama digerakkan oleh kabar baru yang tak terduga dan oleh banyak faktor yang terus bergeser.
Karena itu, pertanyaan yang lebih berguna bukanlah “berapa kurs bulan depan?”, melainkan “apa yang terjadi pada bisnis dan keuangan saya bila kurs bergerak ke arah yang tidak saya harapkan?” Jawaban atas pertanyaan kedua itulah yang bisa kita siapkan.